
Un jeune conducteur peut-il conduire la voiture de ses parents ?

L’assurance coûte cher aux jeunes permis car ils sont considérés comme des profils à risque par les assureurs. Il n’est donc pas rare d’assurer un jeune conducteur sur le contrat de ses parents pour démarrer. Ce statut nécessite néanmoins de prendre certaines précautions.
Hyperassur fait le point sur les statuts de conducteur secondaire et occasionnel, et vous éclaire sur les options pour s’assurer quand on est jeune conducteur.
- Les jeunes conducteurs subissent une surprime sur leur assurance auto pendant la période probatoire. Ils peuvent toutefois réduire leurs coûts en s'inscrivant comme conducteur secondaire sur le contrat de leurs parents.
- Le statut de conducteur secondaire offre les mêmes garanties que le conducteur principal. Il permet aussi de gagner du bonus.
- Ce statut est avantageux pour les jeunes qui partagent un véhicule avec leurs parents.
Jeune conducteur : assurez-vous dès l'obtention du permis
Les compagnies d'assurance auto vous considèrent comme un jeune conducteur pendant toute la période de permis probatoire c'est-à-dire 3 ans (ou 2 ans si vous avez passé le permis en conduite accompagnée).
- Ce statut vous définit comme un profil à risque car les accidents sont plus nombreux chez les jeunes conducteurs.
- Ils appliquent ainsi une surprime égale à 100 % sur l'assurance auto la première année puis dégressive les deux années suivantes : vous payez donc plus cher vos cotisations d'assurance lorsque vous assurez votre première voiture.
Néanmoins, il est conseillé de s'assurer dès l'obtention du permis car certaines compagnies refusent les nouveaux conducteurs dont le permis a plus d'un an et qui ne peuvent pas justifier d'une conduite régulière.
Une autre solution existe pour payer moins cher votre assurance auto : vous déclarer conducteur secondaire sur l'assurance de vos parents.
Comparez les assurances auto
Tarifs en ligne
Comprendre le statut de conducteur secondaire
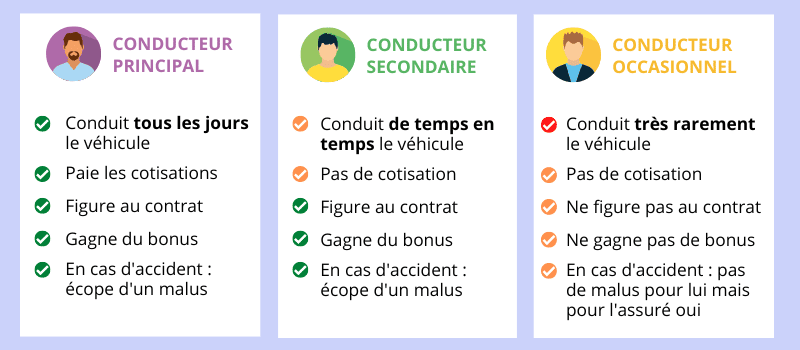
Le conducteur secondaire figure officiellement sur le contrat d'assurance auto. Il est ainsi autorisé à prendre le volant de façon régulière et bénéficie des mêmes garanties que le conducteur principal du véhicule.
Important : le conducteur principal doit effectuer la majorité des trajets en voiture. Le conducteur secondaire l'utilise moins souvent, par exemple les week-ends. Si vous ne respectez pas cette condition, l'assureur peut vous accuser de fausse déclaration et appliquer des sanctions.
Un surcoût modeste pour ajouter un jeune conducteur
L'assureur peut demander une participation supplémentaire pour inscrire un conducteur secondaire qui est un novice.
Cette hausse de cotisation apparaît très modeste en comparaison du prix d’assurance voiture pour jeune conducteur et peut parfois être nulle si le permis a été passé en conduite accompagnée.
Le moyen de gagner du bonus en tant que jeune conducteur
En tant que conducteur secondaire, vous cumulez du bonus dès le moment où vous êtes ajouté au contrat. Ainsi, le jour où vous voudrez assurer un véhicule à votre nom, votre expérience de conduite sera mentionnée sur le relevé d'information, avec votre bonus-malus.
A noter : vous ne pouvez pas "récupérer" le bonus accumulé par le conducteur principal, votre compteur commence à tourner à partir de votre date d'ajout au contrat d'assurance auto.
De la même façon que vous cumulez du bonus, en cas d'accident responsable, le conducteur principal et le conducteur secondaire sont solidaires et sont tous deux pénalisés par un malus.
Le statut de conducteur occasionnel
Contrairement au conducteur secondaire, le conducteur occasionnel ne figure pas au contrat.
Certains assureurs mentionnent simplement que le prêt du volant est autorisé, c'est-à-dire que vous pouvez prêter votre véhicule de façon exceptionnelle à un autre chauffeur.
Nous vous recommandons de vérifier ce point dans les conditions générales de votre contrat car certaines compagnies d'assurance peuvent exclure le prêt du volant (notamment s'il s'agit d'un jeune conducteur) ou prévoir une majoration de la franchise en cas de sinistre responsable. Dans ce dernier cas, le malus est appliqué au conducteur principal et non au conducteur occasionnel.
Si vous n'êtes pas ajouté au contrat des parents, vous pourrez prendre le volant de façon exceptionnelle uniquement. Vous ne cumulerez pas non plus de bonus. Ainsi, le jour où vous souhaiterez assurer un véhicule à votre nom, vous serez toujours considéré comme un jeune conducteur sans bonus.
Quelle est la meilleure solution pour assurer un jeune conducteur ?
Le statut de conducteur secondaire en cas de partage du véhicule
Pour un jeune permis, il est clair que le statut de conducteur secondaire est plus avantageux que celui de conducteur principal (prix, cumul de bonus). Mais vous devez respecter plusieurs conditions pour faire ça en bonne et due forme.
Pour rappel, l’assuré principal doit être le conducteur principal et effectuer les trajets du quotidien. En cas de fraude constatée par l’assureur, ce dernier peut résilier unilatéralement le contrat d’assurance auto.
Ce choix permettra à terme de réduire le montant des cotisations de la première assurance auto souscrite à votre nom.
Le statut de conducteur occasionnel pour les trajets très ponctuels
Dans ce cas, votre nom n’apparaît pas dans le contrat d’assurance auto. Ce statut est choisi par les conducteurs qui ne roulent pas régulièrement avec la voiture familiale.
Vous n'avez aucune démarche à effectuer mais vous passez à côté de nombreux avantages.
Obtenez un prix pour votre assurance auto
Devis en 5 min
FAQ
Dans la plupart des cas, assurer un jeune permis en conducteur secondaire induit une légère hausse des cotisations. Rendez-vous sur notre comparateur pour connaître le prix de votre assurance auto avec l’ajout d’un conducteur secondaire. En fonction de l’assureur, le montant des cotisations peut varier.
Oui, il est possible de changer de statut car le conducteur occasionnel n'est généralement pas déclaré au contrat. Pour ajouter un conducteur secondaire, il faut vous rapprocher de l'assureur qui vous transmettra un avenant, avec une légère hausse de cotisation possible.
Votre conjoint, votre enfant jeune permis, votre parent... De nombreuses personnes peuvent bénéficier de ce statut.
La plupart des assureurs n’autorisent qu’un seul conducteur secondaire. Plus il y a de conducteurs à assurer, plus la prime à l’assurance augmente : en effet, il y a plus de risques à couvrir dans cette situation. Si une troisième personne souhaite conduire le véhicule, elle entre dans le cadre de la conduite occasionnelle, mais elle doit se conformer aux règles relatives à ce statut.
- Assurance auto jeune conducteur : comparez et payez moins cher
- Le bonus-malus des jeunes conducteurs
- Jeune conducteur : comment choisir sa première voiture ?
- Comment trouver une assurance jeune conducteur pas chère ?
- Quel est le prix d'une assurance jeune conducteur ?
- Permis à 17 ans : un cadeau mortel pour les jeunes ?